
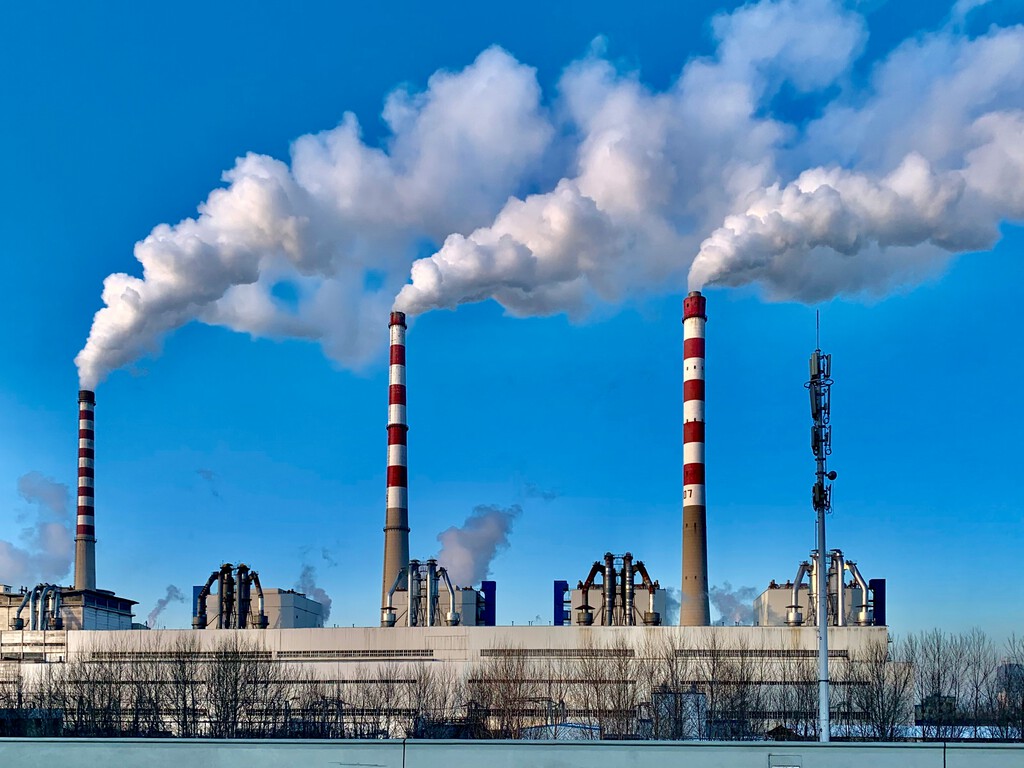
China se encuentra en una situación energética paradójica: mientras lidera la expansión global de energías solar y eólica, simultáneamente mantiene una fuerte dependencia del carbón para asegurar su suministro eléctrico. Este fenómeno se debe, en parte, a los desafíos de integración de las renovables intermitentes y a la necesidad de contar con un respaldo energético constante.
China experimenta una compleja paradoja energética: por un lado, está implementando energía solar y eólica a una escala sin precedentes; por otro, continúa dependiendo del carbón para garantizar el suministro eléctrico. Este contraste plantea la pregunta de cómo ambas situaciones pueden coexistir.
En septiembre pasado, se cumplieron cinco años desde que Xi Jinping anunció el compromiso de China de intensificar su apoyo a otros países en el desarrollo de energías limpias y de abstenerse de construir nuevos proyectos de carbón en el extranjero. Esta apuesta por la transición ecológica se refleja en su último plan quinquenal y, hasta el momento, las cifras lo confirman. El país asiático ha estado desplegando energía solar y eólica a una magnitud que pocos pueden igualar. Según la Agencia Internacional de la Energía (IEA), China alcanzó su objetivo de capacidad eólica y solar para 2030 en el año 2024, seis años antes de lo previsto. Solo en ese año, China invirtió 625.000 millones de dólares en energía limpia, lo que representó el 31% de la inversión mundial total, logrando una capacidad acumulada para la eólica y solar de 1.840 GW. Además, en diciembre de 2025, instaló tantas baterías de almacenamiento como todo Estados Unidos en un año.
China no solo aspira a liderar la generación de energía limpia, sino que también la fabrica y la exporta. Su predominio en la cadena de suministro global de componentes esenciales para esta tecnología, desde la extracción de minerales críticos hasta la fabricación de módulos solares o turbinas eólicas, es innegable. Asimismo, su compromiso con el vehículo eléctrico la ha posicionado como líder absoluto en la industria global, con un 75% de la producción mundial y un 60% de las ventas globales.
Sin embargo, la paradoja del carbón persiste. A pesar de las alentadoras cifras en energía verde, China sigue siendo el mayor consumidor de carbón del mundo. En 2025, concentró aproximadamente el 55,8% del consumo total del planeta. Y esta tendencia no parece cambiar. De hecho, este año China ya ha puesto en marcha 30 GW adicionales de carbón, diez veces más de lo que retiró el año pasado, y tiene 274 GW más en proyecto. Reuters también anticipa un repunte que continuará en 2026.
La razón de esta persistencia es, curiosamente, contraintuitiva y está relacionada con las propias energías renovables. Una mayor cantidad de energías renovables no implica que toda su producción pueda ser utilizada. Las fuentes renovables como la solar y la eólica son intermitentes, generando energía solo cuando hay sol o viento, respectivamente, y no necesariamente cuando existe una demanda. Esto genera picos de energía que a menudo se desperdician. Según la IEA, el rápido despliegue de energías limpias ha superado la expansión de la red, lo que ha resultado en mayores tasas de curtailment (recortes de producción). Además, falta infraestructura para transportar, almacenar y gestionar este excedente de electricidad renovable y reservarlo para cuando realmente sea necesario.
Aquí es donde el carbón juega un papel crucial. Las centrales eléctricas de carbón pueden equilibrar la seguridad del sistema energético chino, generando electricidad cuando se necesita y proporcionando un respaldo cuando la producción renovable disminuye, por ejemplo, cuando el viento deja de soplar o el sol se oculta. Según el Financial Times, la estrategia es que estas centrales operen de manera más flexible y durante períodos más cortos.









