
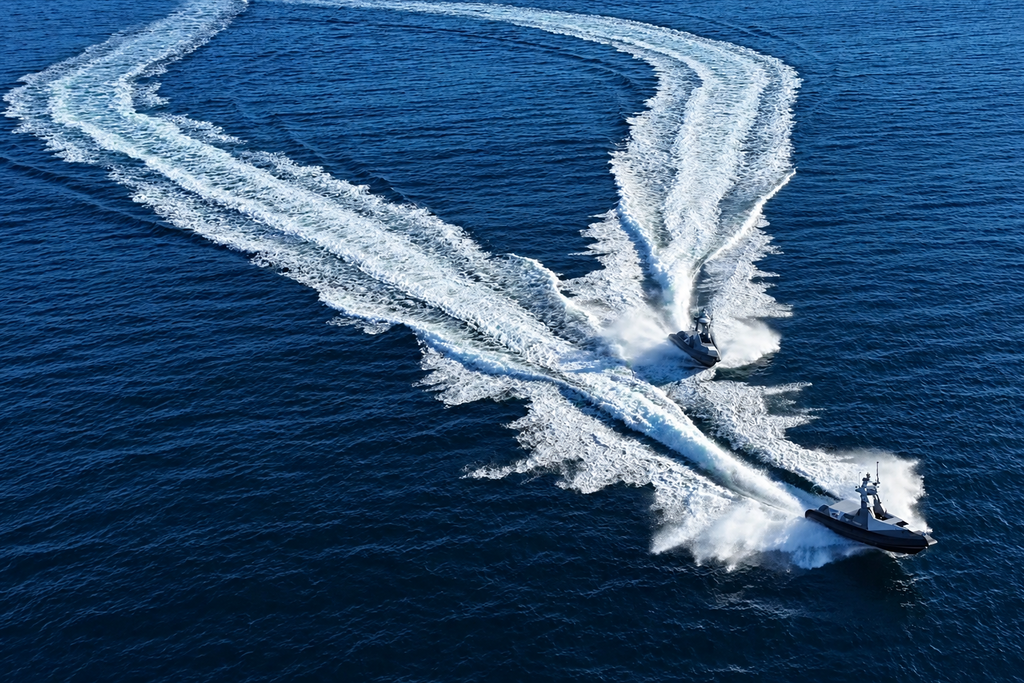
Zelenza, una empresa con 2.500 empleados, se encuentra en una encrucijada estratégica, dividiendo sus operaciones entre los servicios tecnológicos tradicionales y una creciente apuesta por la defensa y la seguridad, especialmente en el sector de los drones. Esta dualidad, que combina un negocio maduro con otro emergente y de alto riesgo, define su visión de futuro. La empresa ya ha entregado a la Armada española su primer dron de superficie, el SEAD 23, marcando su incursión en tecnología no tripulada.
El 9 de diciembre de 2024, la Armada española recibió en la base naval de Rota una embarcación de siete metros de fibra de vidrio que, a simple vista, podría haberse confundido con una semirrígida convencional. Sin embargo, este vehículo, el SEAD 23, carecía de espacio para tripulantes. Capaz de alcanzar velocidades de hasta 36 nudos (aproximadamente 67 km/h), puede transportar hasta 600 kilos entre combustible y sensores, y mantenerse en el mar durante una semana a una velocidad de cuatro nudos. Este es el primer dron de superficie de la Armada española, con un costo de 1,1 millones de euros. Actualmente, la Armada posee dos unidades.
El SEAD 23 fue fabricado por Seadrone, un pequeño astillero con sede en Vigo. Desde 2023, Seadrone forma parte de Zelenza. Para la gran mayoría de sus 2.500 empleados, Zelenza no es percibida como una compañía de drones, sino como una empresa dedicada a la gestión de redes, el mantenimiento de infraestructuras y la atención al cliente de terceros. Esta doble faceta es lo que hace a Zelenza particularmente interesante.
Pedro Alfaro, CEO de Zelenza, explica que la empresa actual se define por sus servicios tecnológicos debido a su trayectoria histórica. Este mercado maduro concentra la mayor parte de su plantilla e ingresos. Sin embargo, Zelenza también ha desarrollado una línea de negocio “muy centrada en defensa y seguridad y en el ámbito de lo no tripulado”. Alfaro describe esta situación como un “punto de ruptura”, ya que, aunque operan bajo el mismo paraguas, son dos entornos completamente distintos. Las cifras ilustran la proporción de cada segmento en el negocio: de los 120 millones de euros ingresados en 2025, la división de Defensa y Seguridad aportó 20 millones, es decir, una sexta parte. Gran parte de estos ingresos provienen de proyectos de I+D, pilotos o prototipos, en lugar de contratos recurrentes. Alfaro admite con franqueza que la división de drones de Zelenza es, por ahora, más una promesa que un negocio consolidado.
Zelenza surgió en 2018 de la fusión del grupo Alza y el Grupo POAS, adoptando un nuevo nombre para evitar cualquier percepción de dominio de uno sobre otro. Pedro Alfaro se unió a la empresa tras una extensa carrera en Telefónica, donde ocupó cargos como director de defensa y seguridad y CEO de Telefónica Ingeniería de Seguridad. José Fernández, el único accionista del grupo, deseaba incursionar en el sector de defensa. Alfaro le propuso un nicho emergente: la tecnología no tripulada, junto con un método específico. Este método se gestó a partir de experiencias previas: “Cada vez que adquiríamos una startup, en un año nos quedábamos sin tecnología, sin empresa y sin startup”, recuerda de su etapa anterior. Por ello, Zelenza no busca la adquisición del 100% de las empresas. Sin embargo, su participación siempre es mayoritaria, superando el 50%, mientras que los fundadores conservan el resto, permanecen como socios, mantienen su marca y controlan la I+D hasta que el producto está plenamente definido. A partir de ese punto, el grupo interviene en las fases posteriores, incluyendo la industrialización, financiación, acceso al mercado y comercialización, aspectos que las pequeñas y medianas empresas de ingeniería suelen gestionar con mayor dificultad al no ser su especialidad.
Actualmente, el ecosistema de Zelenza se compone de cuatro pilares: ZelenzaTech, creada desde cero para el software de mando y control; Swarming Technologies & Solutions, especializada en enjambres; Seadrone, enfocada en plataformas navales; y Simfor, dedicada a la simulación, que es la incorporación más reciente. El riesgo inherente a este modelo es convertirse en una colección de empresas con actividades dispares bajo un mismo logo. Ante esta preocupación, Alfaro menciona comités compartidos, una estrategia común y la venta cruzada, ejemplificando cómo el software de una empresa puede controlar las embarcaciones de otra. Esta es una respuesta lógica, similar a la que ofrecería cualquier holding.
Hace ocho años, explica Alfaro, el concepto de dron se entendía como una tríada: un aparato, un mando y un piloto. Este enfoque era eficaz para tareas como el uso de cámaras, pero resultaba inútil para escalar dentro de un contexto militar. La apuesta de Zelenza fue desarrollar un software que rompiera esa relación de uno a uno. Este software se denomina SIMACODA. Con él, el operador no pilota el dron directamente, sino que define misiones sobre un mapa y las distribuye entre múltiples drones, ya sean aéreos, navales o terrestres. El sistema previene colisiones, permite reasignar tareas en tiempo real y, si un sensor detecta una aeronave no identificada, puede enviar un dron propio para su identificación. De esta manera, el piloto asume un rol de supervisor.
El siguiente nivel es el enjambre. Alfaro se esfuerza en desmitificar la imagen popular, destacando que “no tiene nada que ver con las luces de las fiestas de pueblo. Un enjambre militar es un grupo de drones con capacidad de cómputo a bordo, comunicaciones entre todos los miembros y sin jerarquía alguna”. Si se pierden unidades, el enjambre se reorganiza y continúa con la misión.
La complejidad, insiste Alfaro, reside en el software, ya que “la mayoría de las plataformas se parecen mucho”. También radica en integrar inteligencia artificial en unos 200 gramos de cómputo embarcado, con un presupuesto de procesamiento muy diferente al de los sistemas terrestres. El silicio, lógicamente, no es de su propiedad, sino que utilizan módulos Jetson Orin de NVIDIA. Los dos desafíos principales, compartidos con el resto de la OTAN, son la capacidad de operar sin comunicaciones y de navegar sin GPS, utilizando sistemas inerciales que acumulan deriva con los kilómetros, LiDAR o georreferenciación basada en mapas del terreno. De aquí surge el aspecto más delicado de la conversación.
En la denominada “zona de la muerte” de Ucrania, la ausencia de enlaces de comunicación implica que no hay intervención humana en el ciclo de decisión: “Las máquinas ya deben tener las reglas de enfrentamiento”. Esto es similar a lo que ocurre en un escudo antimisiles, donde no hay tiempo para que una persona tome una decisión. Alfaro lo presenta como una constatación técnica, no como una postura. Sin embargo, este es precisamente el debate que Europa ha pospuesto durante años, y empresas como Zelenza lo están resolviendo mediante acciones. Respecto a su posición, Alfaro es contundente: afirma que en el ámbito de los enjambres están a un nivel “muy equiparable a países líderes” y que en Europa “podemos tranquilamente decir que lideramos”. Aunque es difícil verificarlo externamente, existen hechos que van más allá de las demostraciones. El CETEDEX, el centro de experimentación del Ministerio de Defensa, les ha adquirido un enjambre para utilizarlo como 'red team': para atacar los sistemas antidron de las Fuerzas Armadas y evaluar su resistencia. Además, cuentan con un contrato del Programa Coincidente para desarrollar esta tecnología, la cual han probado con los tres ejércitos y en ejercicios de la OTAN. También han firmado acuerdos de confidencialidad con importantes empresas de defensa de Europa, Estados Unidos y Asia interesadas en esta tecnología.
Al preguntarle qué aspecto de la empresa proyectada a futuro tendría mayor valor, la respuesta de Alfaro no es el software, sino las municiones. Zelenza está desarrollando, en colaboración con Instalaza, una empresa armamentística de Zaragoza, una munición merodeadora que esperan industrializar el próximo año, con un coste estimado de entre 40.000 y 50.000 euros por unidad. También están finalizando el HALCÓN, un interceptor antidron aéreo, igualmente capaz de llevar una cabeza de guerra, con un valor de unos 3.000 o 4.000 euros. En el ámbito naval, una de las configuraciones de su USV ORCA funciona como munición merodeadora marina. “No se puede derribar un dron iraní que vale 20.000 euros con un misil de un millón”, argumenta Alfaro. Sin embargo, con varios interceptores de 3.000 euros, sí es posible. Y gastar 50.000 euros para detener un carro de combate resulta rentable. Esto se asemeja a pasar de vender impresoras a vender papel y cartuchos de tinta: productos mucho más económicos, consumibles y de gran volumen. Este cambio representa la transformación más profunda en la naturaleza de la empresa. Cuando se le pide que nombre algo que le hubiera parecido inalcanzable hace cinco años, Alfaro no menciona los barcos ni los enjambres, sino precisamente esto. “Hace cinco años no estábamos pensando en meternos en temas de munición”. Zelenza incursionó en defensa con tecnología de doble uso, aplicable también a emergencias o control de fronteras. Ahora, fabrica productos completamente orientados a la guerra.
Toda transición empresarial presenta un punto vulnerable, y en el caso de Zelenza, este es evidente: el negocio tradicional financia al nuevo, y el primero se encuentra bajo amenaza. No es una amenaza específica para Zelenza, sino para todo su sector. Alfaro proyecta que la división de Defensa facturará unos 200 millones anuales en cinco años, lo que implicaría multiplicar por diez esta división en un lustro. Al mismo tiempo, cree que los servicios tradicionales podrían reducirse “tanto en personal como en ingresos” debido al “gran impacto” de la inteligencia artificial y los agentes autónomos. Esto se traduce en más máquinas, menos humanos y precios más bajos. Es una franqueza inusual en alguien que emplea a 2.500 personas en esa área de negocio, y es de agradecer.
Mientras tanto, la inversión en I+D se financia “a pulmón”. Según sus estimaciones, representa entre el 3% y el 4% de la facturación. Sobre 120 millones, esto equivale a entre tres y cinco millones anuales, una cifra modesta para una empresa que aspira a liderar una tecnología en Europa, pero significativa en comparación con los 20 millones que actualmente ingresa la división de Defensa y Seguridad. Además, los fondos destinados al rearme aún no se han materializado. Las grandes empresas tractoras (Indra, Navantia, Airbus) ya han recibido préstamos para expandir y modernizar su capacidad industrial. Sin embargo, en las medianas y pequeñas empresas, “todavía no ha calado”. Para compañías de su tamaño, el rearme europeo sigue siendo “un tema de expectativas”.
Aun así, hay indicios de progreso. La Armada ya cuenta con dos SEAD 23, Zelenza ha presentado una oferta en un país asiático y asegura haber recibido interés de varias naciones de Europa, América y Asia. En mayo de 2025, la Guardia Civil, a través del CDTI, le adjudicó un sistema de interceptación de narcolanchas con drones marinos, un contrato de 2,3 millones de euros a ejecutar en tres años y tres fases. Actualmente, la empresa se encuentra en la segunda fase, desarrollando prototipos de interceptores autónomos equipados con IA. No obstante, la escala sigue siendo un desafío: contratos de uno o dos millones para una división que aspira a facturar 200 millones.
Zelenza se encuentra en una situación delicada: un negocio maduro que la inteligencia artificial podría erosionar, y otro prometedor que depende de fondos públicos que aún no han llegado. Sobre el papel, la apuesta tiene todo el sentido. La cuestión clave es si los recursos del rearme llegarán antes de que la IA consuma el negocio que los financia, o al menos a tiempo para compensar un aspecto con el otro.









