
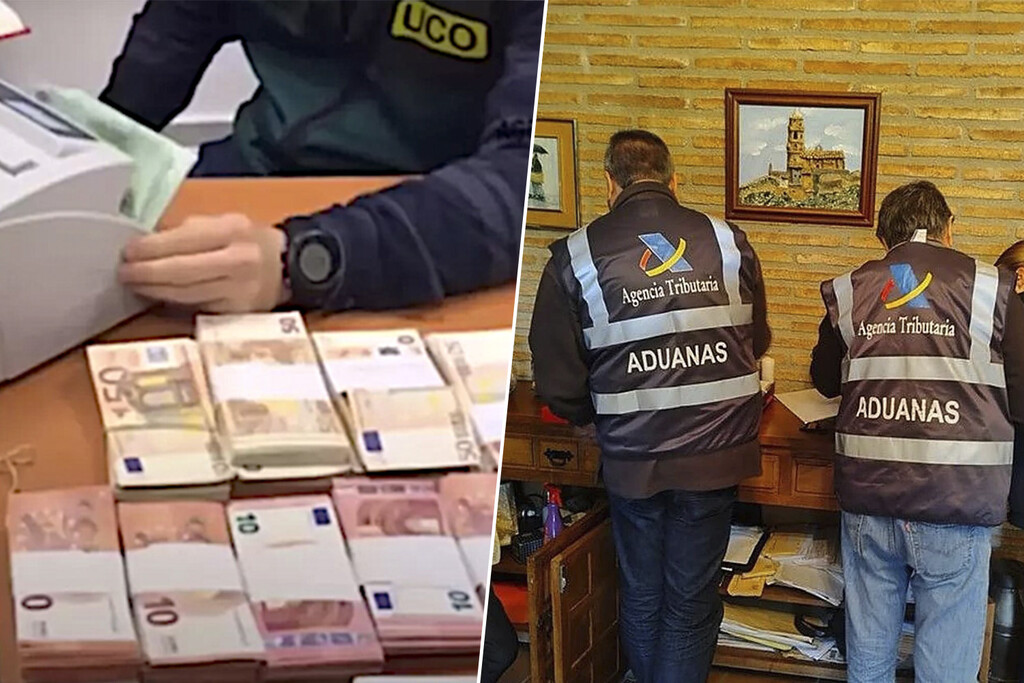
El Tribunal Supremo ha ratificado las condenas contra una extensa red que simulaba operaciones millonarias con oro y metales preciosos para defraudar el IVA en el sector de los hidrocarburos. La trama, que movió cerca de 100 millones de euros a través de 200 cuentas bancarias, utilizaba paquetes con sal y cúrcuma en lugar de los metales declarados. Vigo fue uno de los epicentros de esta compleja operación de evasión fiscal.
Mientras algunos fraudes fiscales requieren de complejos entramados de abogados y cientos de cuentas, otros, como el recientemente desmantelado por el Tribunal Supremo, operan con una simplicidad engañosa. Una red declaraba transacciones millonarias de oro y metales preciosos entre España y Portugal, pero los paquetes supuestamente llenos de estos valiosos materiales contenían en realidad sal, cúrcuma, manganeso, hierro, cromo, níquel, cobre y zinc. La Sala de lo Penal del Supremo ha rechazado los recursos, confirmando las condenas dictadas por la Audiencia Nacional contra los implicados en esta macro-trama. El grupo utilizaba operaciones ficticias con metales para generar y ocultar fraude de IVA en el negocio de los hidrocarburos, moviendo alrededor de 100 millones de euros a través de unas 200 cuentas bancarias, con Vigo como uno de sus nodos operativos clave.
La estrategia era aparentemente sencilla: una compañía española declaraba la compra de metales preciosos para luego venderlos a una empresa portuguesa. Al ser una entrega intracomunitaria, la operación se facturaba sin IVA. Posteriormente, la mercancía regresaba a España desde Portugal, reiniciando el ciclo. Sin embargo, la investigación reveló que las cajas, en lugar del oro, plata u otros metales que figuraban en las facturas, contenían sustancias comunes como sal y cúrcuma. El seguimiento de los envíos trazó un patrón: de Vigo a Portugal, de Portugal de vuelta a Vigo y luego a Valencia, para volver al inicio. La peculiaridad de esta trama radicaba en que el transporte de mercancía barata no era para sustituirla por oro en algún punto, sino que el transporte mismo era parte de la ficción.
La sentencia de la Audiencia Nacional detalla cómo Ital Refining, una de las sociedades centrales, enviaba paquetes a empresas portuguesas, las cuales los reenviaban a Vigo el mismo día o al siguiente. El propósito de simular la venta de oro era una herramienta contable para la trama. Utilizaban las supuestas compras para generar IVA soportado deducible, recibiendo facturas con IVA, contabilizándolo como impuesto soportado y usándolo para reducir la cantidad a ingresar a Hacienda. La Audiencia Nacional estimó que esta maniobra resultó en una evasión de 2,46 millones de euros en 2015 y 19,55 millones en 2016. Otra de las sociedades principales, Meridium Petroleum, acumuló más de 718.000 euros de cuota defraudada en 2016. Este mecanismo es una variante del conocido fraude carrusel, caracterizado por sociedades interpuestas, facturas circulantes, operaciones intracomunitarias y un impuesto que, en lugar de ingresar al Estado, se convierte en beneficio privado. En este caso, además de las facturas, se movían paquetes de sal y otras sustancias.
La organización también empleó sociedades interpuestas para comercializar carburantes. El engaño consistía en repercutir el IVA al siguiente comprador sin ingresarlo a Hacienda. Este 21% se transformaba en margen comercial, donde el descuento era financiado por el impuesto que nunca llegaba al Estado. Varias operadoras instrumentales se interponían entre el proveedor de producto petrolífero y las gasolineras. Cuando una sociedad se volvía inservible, aparecía otra, cambiando de nombre continuamente. Con un IVA general del 21%, un fraude de 23 millones de euros implica operaciones de más de 100 millones en hidrocarburos y metales preciosos que nunca pagaron su parte al fisco. El análisis del caso GOLD PETROLEUM reveló más de 31,6 millones de IVA no ingresado en solo tres años. El fraude atribuido a Petrolois, una gasolinera en Xàtiva, alcanzó los 15,79 millones de euros entre 2017 y 2018. Parte de este dinero se destinó a la adquisición de vehículos, inmuebles, joyas, criptomonedas y transferencias internacionales, identificándose operaciones por 1,9 millones de euros solo en criptomonedas.
Vigo y sus alrededores tuvieron un papel crucial en esta red, con varios acusados domiciliados en la zona. Para dimensionar la escala, se falsificaron 200 productos bancarios para mover aproximadamente 100 millones de euros. La estructura Vigo-Portugal-Valencia dificultaba el rastreo del dinero sin necesidad de salir de la península. Una transferencia se convertía en un coche que luego se vendía a un cliente. La operación policial que culminó en esta sentencia fue denominada 'Burlao', sumándose a otra macro-investigación en Vigo, 'Pamplinas Stars', donde la Agencia Tributaria estima que una red de 38 sociedades defraudó más de 300 millones de euros en IVA de hidrocarburos en un solo año.
Aunque la sentencia original de la Audiencia Nacional, que condenó a los principales responsables por delitos contra la Hacienda Pública, falsedad documental y blanqueo de capitales, fue dictada en 2021, ha sido el Supremo quien ha mantenido el núcleo de la condena. Los 20 condenados de la compañía Meridium Petroleum, con penas que suman unos 33 años de prisión, han sido ratificados por delitos contra la Hacienda Pública, falsedad mercantil y blanqueo, dejando un agujero de unos 23 millones de euros en las arcas públicas. No todos los "carruseles" terminan de la misma manera. En el caso Verbatim, el Tribunal Supremo inicialmente validó el relato de la Audiencia Nacional para luego anularlo por completo. La empresa fue acusada en 2009 de participar en un fraude de IVA simulando operaciones intracomunitarias con Portugal. Ocho años después, el Supremo anuló la condena, cuestionando el cálculo de la cuota defraudada y señalando la falta de explicación sobre las operaciones simuladas, concluyendo que no se pudo acreditar que se superara el umbral penal de 120.000 euros anuales. En contraste, el caso Petromiralles vio al Supremo confirmar una multa de 237 millones de euros y penas de prisión para el administrador del grupo por defraudar el IVA entre 2011 y 2013, además de mantener condenas para asesores y distribuidores. La Audiencia Nacional había cuantificado el fraude en 147,1 millones de euros de IVA no ingresado. Recientemente, la UCO estimó otra trama, Villafuel, en 182,5 millones de euros de delito fiscal potencial entre 2022 y 2024, solo en IVA no ingresado por una operadora de combustible. El patrón es similar: depósitos fiscales exentos, sociedades pantalla, empresas que desaparecen, mercancía que se mueve solo en papel, una actividad paralela y, finalmente, un IVA repercutido que se desvanece.









