
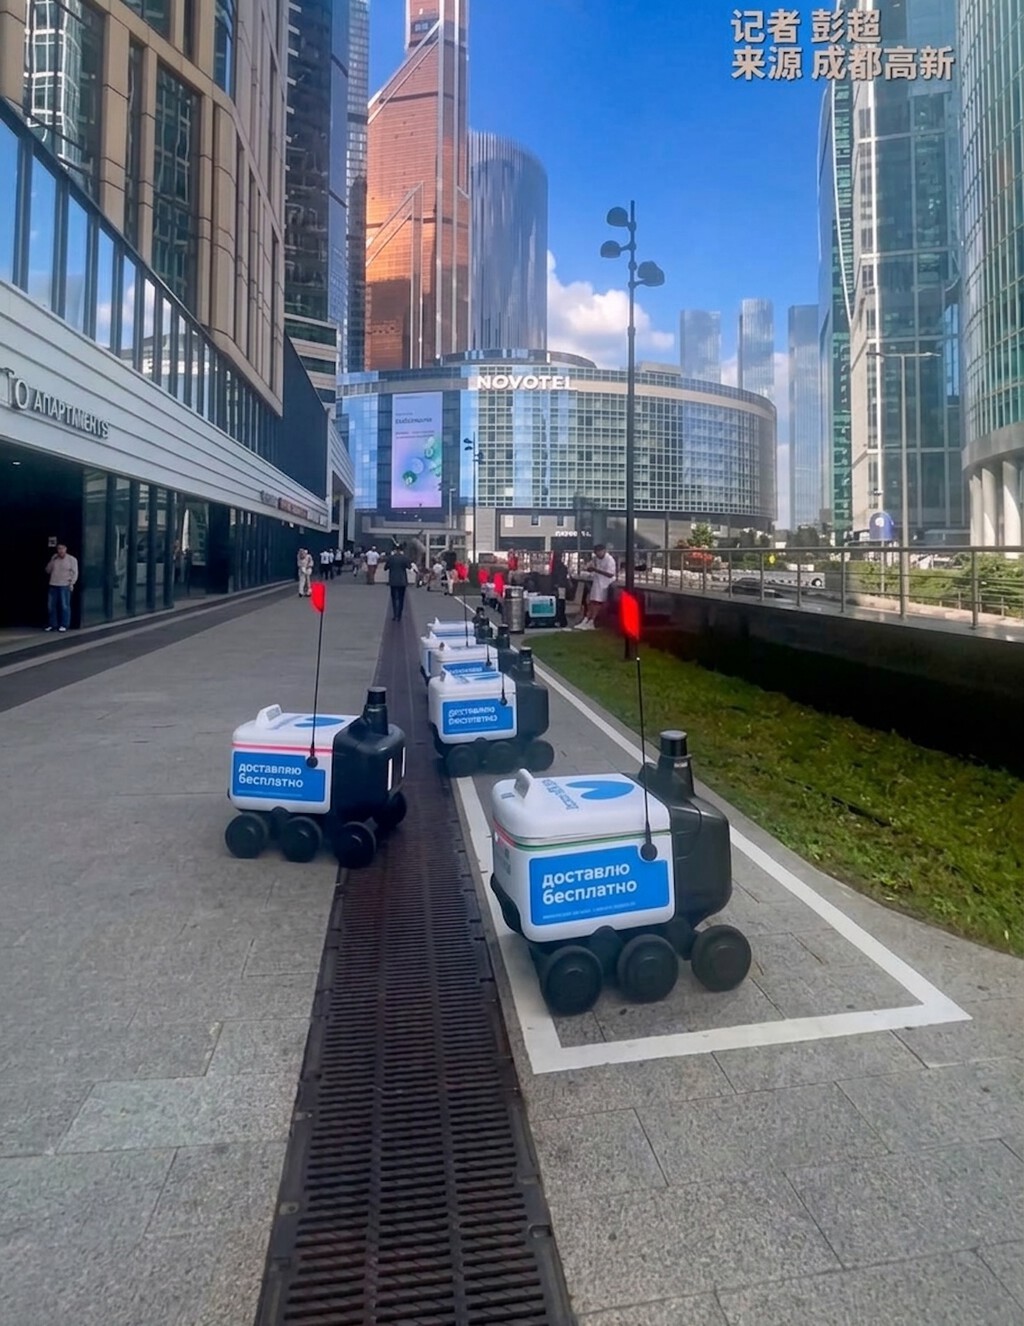
China, líder en robótica, ha iniciado el despliegue de miles de sus robots de reparto autónomos en Europa, consolidando su avance tecnológico. Estos dispositivos, con capacidad para 20 kg y una autonomía de 12 horas, están diseñados para la entrega de última milla. Este movimiento resalta la madurez de la industria robótica china y plantea desafíos regulatorios para Europa en la adopción masiva de esta tecnología.
No es un secreto que China considera los robots una prioridad fundamental en su estrategia industrial y de innovación, como lo demuestra su 15º Plan Quinquenal, con objetivos hasta 2030. El progreso tecnológico es evidente; un ejemplo claro son los 100 metros lisos de los World Humanoid Robot Games. El año pasado, el campeón completó la prueba en 21,5 segundos. En la segunda edición, celebrada en agosto, redujo drásticamente su marca a 9,39 segundos, superando el récord humano de Usain Bolt. Sin embargo, estas olimpiadas robóticas son solo una muestra de lo que los robots pueden lograr en tareas más cotidianas. En este ámbito, China y Estados Unidos continúan liderando con los modelos más capaces y asequibles, ya que la masificación de los robots depende de la reducción de sus costos. ¿Y Europa? Aunque realiza algunos avances, su participación sigue siendo más bien simbólica. Por lo tanto, no debería sorprender que un fabricante chino haya comenzado a implementar sus robots de reparto en el continente.
Yangs Technology, una empresa de robótica de última milla con sede en Chengdu, ha anunciado un despliegue masivo de sus robots de reparto autónomos en Europa, según informa China Daily. De hecho, se habla de miles de unidades. Este tipo de robot está clasificado como de Nivel 4 de automatización (SAE): posee una capacidad de 60 litros, soporta hasta 20 kg de carga útil, integra una variedad de sensores que incluyen ultrasonidos, cámaras y LiDAR, y permite el cambio rápido de batería. Esto significa que, si las 12 horas de autonomía por carga resultan insuficientes, el servicio puede extenderse con mínimos tiempos de inactividad.
La importancia de esta iniciativa radica en que el reparto de última milla (el que se realiza en ciudad, en distancias cortas) es uno de los segmentos más viables a corto plazo para la robótica. Las proyecciones hasta 2030 indican un crecimiento anual del 20%, moviendo un mercado de 8.000 millones de dólares para entonces. China se posiciona como líder en fabricación a gran escala: según la International Federation of Robotics (IFR), el país ya instala más de la mitad de todos los robots industriales del mundo. Este tejido industrial permite manejar grandes volúmenes, reducir costos y ofrecer personalización para tareas específicas o para otros compradores globales. Además, China fabrica cerca del 90% de los robots humanoides a nivel mundial. De hecho, Yangs Technology ni siquiera es un fabricante de primera línea como Unitree o Pudu, y aun así, es capaz de exportar miles de unidades, lo que ilustra la madurez de la cadena de suministro china.
Mientras que en regiones como China o Estados Unidos esta tecnología es una realidad, Europa ha funcionado durante años como un laboratorio de pruebas para el reparto autónomo. Por ejemplo, Starship ha superado los 10 millones de entregas comerciales desde 2014, distribuidas entre Europa y Estados Unidos. El principal obstáculo para su implementación definitiva en Europa es que el continente sigue siendo un mosaico de regulaciones para robots logísticos en el espacio público, lo que provoca que las pruebas y el despliegue varíen enormemente entre los diferentes estados. Así, mientras Estonia, Finlandia o algunas zonas del Reino Unido han liderado la adopción, la mayoría de los países europeos aún no han tomado medidas para establecer una homologación unificada. Cabe destacar que el video de China Daily sobre este despliegue no especifica los países, aunque parece haber sido grabado en Moscú y la rotulación visible en los robots corresponde a Yandex, la empresa tecnológica rusa.
Es probable que Yangs Technology haya avanzado su expansión mediante acuerdos locales con plataformas de reparto y supermercados específicos, en lugar de una expansión generalizada. Esta es, de hecho, la misma estrategia que han seguido sus competidores occidentales en el continente: Starship no se introdujo en el Reino Unido de golpe, sino cadena a cadena. En cuanto al robot en sí, se enmarca en la gama compacta del sector: no es un dron aéreo, limitado por la normativa de espacio aéreo y por una carga útil mínima, ni una furgoneta autónoma tipo Nuro, diseñada para rutas más largas y mayores volúmenes de carga. Su ámbito de acción es el mismo que el de Starship: la acera, el centro comercial o el barrio residencial, con trayectos cortos y velocidades de paseo. En definitiva, es el tipo de robot con menor fricción regulatoria y menor costo de entrada en el ecosistema.









