
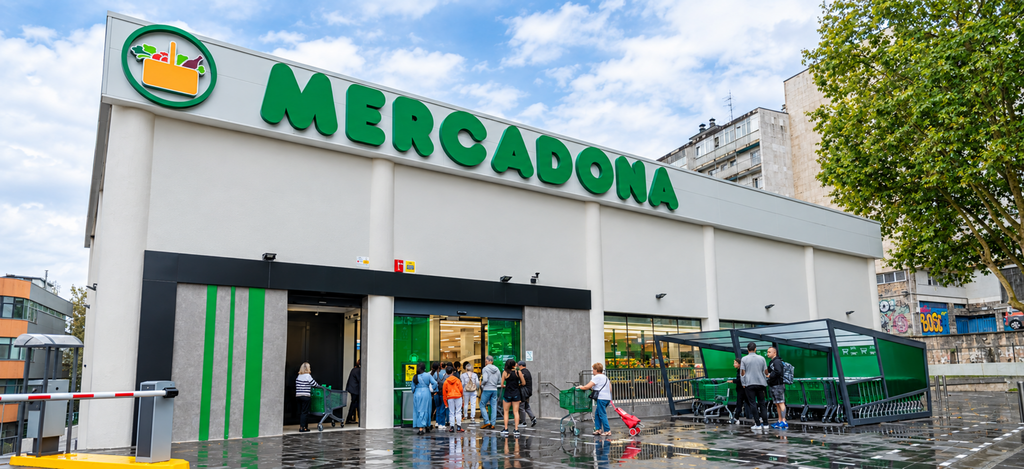
Un reciente informe de Worldpanel by Numerator revela que, aunque Mercadona mantiene su liderazgo en el sector de la distribución alimentaria en España, su crecimiento se ha ralentizado significativamente. La cadena valenciana ha experimentado un estancamiento en su cuota de mercado y una ligera pérdida de clientes, mientras competidores como Lidl y Dia muestran un notable ascenso. Este cambio sugiere un posible reequilibrio en las preferencias de los consumidores y la dinámica del sector.
Durante mucho tiempo, hablar de supermercados en España implicaba necesariamente mencionar a Mercadona. En pocos años, la cadena valenciana ha consolidado su posición dominante en la distribución alimentaria, acaparando una cuota de mercado que supera ampliamente a la de sus competidores y marcando tendencias en el sector, como la oferta de platos preparados y la fuerte apuesta por la marca blanca. Sin embargo, el último balance de la consultora Worldpanel by Numerator indica que algo ha cambiado en los últimos meses. La compañía de Juan Roig aún posee un peso abrumador en el sector, pero su cuota de negocio parece haberse estancado e incluso ha comenzado a perder clientes.
Ser la empresa líder en un sector conlleva la desventaja de que sus datos estén constantemente bajo escrutinio, y cualquier ligero retroceso capta la atención de los analistas. Esto es precisamente lo que le ha ocurrido a Mercadona. El informe más reciente sobre distribución alimentaria, publicado por Worldpanel by Numerator, confirma que la cadena valenciana ostenta la mayor cuota de valor y de compradores, superando a sus rivales. Sin embargo, al examinar la evolución de los últimos meses, se observan señales que sugieren un estancamiento o un leve retroceso en algunos de sus parámetros.
El indicador más relevante es la cuota de negocio. Si se analiza la situación actual de los últimos ocho meses, Mercadona domina holgadamente el sector con un 27,4% del mercado, muy por delante de sus competidores más cercanos en el ranking, el Grupo Carrefour (9%) y Lidl (7,3%). De hecho, con este 27,4%, la compañía valenciana casi iguala la cuota de mercado combinada de sus cinco principales competidores. No obstante, lo más significativo no es esta "foto" fija, sino la tendencia. La posición de Mercadona en el mercado de la distribución alimentaria es casi idéntica a la de hace un año, habiendo crecido solo un mínimo 0,1%. La importancia no radica en si este dato es bueno o malo, sino en que se desvía de la tendencia de crecimiento a la que la empresa nos tenía acostumbrados. De hecho, hace unos meses, la propia Mercadona destacaba que entre 2024 y 2025 su cuota había aumentado 0,6 puntos, alcanzando el 28,5%.
Aunque la evolución de la cuota de negocio no ha sido particularmente favorable, no es el peor indicador registrado por la firma valenciana entre enero y agosto. El balance empeora al considerar el número de clientes. Según Worldpanel, el 90,5% de los consumidores realizan compras en algún momento en Mercadona, un porcentaje que, una vez más, supera con creces a sus rivales. El más aventajado es Carrefour, con "solo" un 56,7%. Sin embargo, ese 90,5% representa un retroceso de 0,8 puntos en comparación con el mismo período del año anterior, lo que indica una ligera pérdida de clientela.
A pesar de manejar cuotas mucho más modestas, el informe de Worldpanel by Numerator revela que otras cadenas han logrado superar a Mercadona en crecimiento. Destacan especialmente Lidl y Dia. La cadena alemana Lidl creció 0,4 puntos en cuota de valor (situándose en el 7,3%) y 0,5 puntos en clientela, lo que eleva su presencia en el sector al 62,4%. En el caso de Dia, estas subidas fueron de 0,3 y un punto anual, respectivamente. La evolución también ha sido positiva para Consum y Aldi, aunque no tanto para Carrefour, que se ha estancado en cuota y ha retrocedido un 0,3% en clientela.
Durante la presentación del informe, Bernardo Rodilla, experto en retail de la consultora, señaló que Lidl parece estar creciendo principalmente "en aquellos puntos donde pierde Mercadona", una cadena que muestra signos de "ralentización" en su crecimiento después de años de fuerte expansión. "Esto se está produciendo desde finales de 2025 y principios de 2025. Parte puede deberse a la reestructuración del parque, al estreno de nuevas tiendas… pero pierde clientes. En su caso es novedoso, y eso a pesar de que está reforzando su apuesta por el modelo", comentó Rodilla en declaraciones a Expansión.
La consultora plantea una idea interesante al analizar la evolución de Dia y Lidl. Worldpanel sugiere que el crecimiento de ambas cadenas, tanto en términos de negocio como de clientela, podría deberse en parte a que están captando compras que antes se realizaban en Mercadona. Por ejemplo, en el caso específico de Lidl, se destaca que ha sabido acertar en precios, la apuesta por la marca blanca, la fidelización de la clientela y las promociones. "Todo ello le está haciendo ganar terreno en cestas grandes y familias con hijos, tradicionalmente territorio de dominio de Mercadona".
El informe también subraya otros factores que influyen en la dirección del sector, haciendo hincapié en el clima de "incertidumbre" agravado en parte por el conflicto en Irán y su impacto en los precios y los carburantes. "El consumidor se pone en modo control haciendo más visitas a los establecimientos con cestas más fragmentadas", se indica. Los consumidores están dividiendo más sus compras, explorando diferentes cadenas y buscando más promociones. De hecho, un dato revelador es que Worldpanel estima que el 57,5% de las compras ya se realizan fuera de la "tienda principal" del cliente.









