
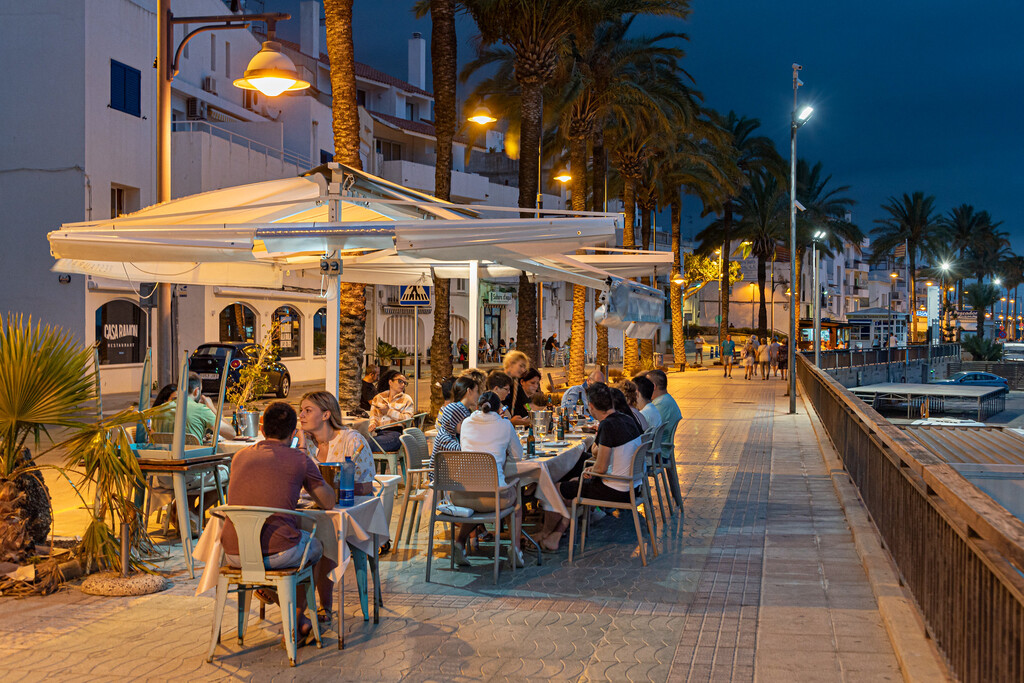
La Comisión Europea ha llamado la atención a España por la aplicación de un IVA reducido del 10% en el sector de la hostelería y el alojamiento, sugiriendo que debería ser el 21%. Esta recomendación se enmarca en la búsqueda de una mayor recaudación y una mejora en la eficiencia distributiva de los impuestos. El sector, por su parte, advierte sobre los riesgos para el empleo y la competitividad turística del país.
En su esfuerzo por atraer 100 millones de turistas extranjeros y con la hostelería siendo un pilar fundamental del PIB, España ha recibido una advertencia de la Comisión Europea (CE) respecto a su política fiscal en el sector. A los expertos de Bruselas les preocupa que restaurantes, cafeterías, bares y hoteles en España apliquen un IVA reducido del 10% en lugar del tipo general del 21%, lo que, según ellos, tiene una "gran incidencia presupuestaria". Los empresarios del sector han alertado que un aumento del IVA perjudicaría tanto al sector como a los hogares, poniendo en peligro empleos y la actividad económica.
Lo sucedido es que Bruselas ha emitido una señal de alerta a España que impacta a uno de sus sectores más sensibles: el turismo, con su extensa red de bares, restaurantes, cafeterías y pubs. En las recomendaciones que acompañan el paquete de primavera del Semestre Europeo, publicado en junio, la CE subraya que España presenta "una de las mayores brechas" en la Unión Europea en cuanto a tipos impositivos del IVA y "la mayor brecha en exención". Adicionalmente, la CE menciona específicamente el caso de la hostelería y los alojamientos, sugiriendo que la aplicación del IVA reducido en estos servicios es cuestionable.
La pregunta central que plantea la CE es si es adecuado que bares, restaurantes y hoteles apliquen un IVA del 10% en lugar del tipo general del 21%. Esta cuestión se apoya en dos argumentos principales. Primero, debido al peso económico de la restauración, no aplicar un 21% implica que las arcas públicas perciben menos ingresos de lo que podrían. Segundo, se cuestiona quién se beneficia realmente de esta reducción y su objetivo "redistributivo". El informe señala: "Entre las categorías en las que se aplican tipos preferenciales, los restaurantes y servicios de alojamiento destacan por su gran incidencia presupuestaria en un contexto donde el efecto redistributivo es muy limitado", destacando la posición particular de España en el panorama fiscal comunitario.
El documento añade: "Tiene la mayor desviación de la Unión Europea debida a la política del IVA aplicable y los gastos tributarios dan lugar a una pérdida de ingresos media anual de alrededor de cuatro puntos porcentuales del PIB, según la autoridad fiscal independiente española, AIReF. La eficacia económica podría mejorarse ampliando la base del IVA, limitando la aplicación de tipos reducidos".
¿Es este un debate novedoso en España? No del todo. La CE recuerda que su análisis se basa en estudios de la AIReF que, en 2020, durante la pandemia, ya proponía una "revisión paulatina" de los tipos reducidos del IVA para "mejorar su eficiencia distributiva". En aquel momento, la AIReF identificó 13 beneficios fiscales en diversos ámbitos con un "coste recaudatorio" de 35.000 millones de euros para las arcas públicas.
Según la agencia EFE, Bruselas se fundamenta en un análisis de la AIReF que estima que la aplicación del tipo reducido de IVA al sector de la restauración y la hostelería supone una pérdida de recaudación equivalente al 0,4% del PIB. Esto se traduce en 7.000 millones de euros, una cifra considerable que podría fortalecer las arcas españolas y ayudar a combatir el déficit público.
¿La Comisión Europea menciona algo más? Sí. Bruselas no solo se limita a señalar la "brecha" en la gestión del IVA español o a cuestionar el "efecto redistributivo" real de beneficiar a restaurantes, bares y hoteles con un tipo del 10%. En su análisis semestral, la CE recuerda al Gobierno español que "el porcentaje medio de los impuestos sobre el trabajo en el total de los ingresos fiscales de España aumentó del 48,7% en el período 2015-2019 al 51,8% en el período 2020-2024, mientras que el porcentaje medio de la UE se mantuvo en 51,4% en el mismo período".
Esto significa que la CE observa "una creciente dependencia de la fiscalidad del trabajo" en España. "El aumento de los ingresos procedentes de los impuestos sobre los rendimientos del trabajo explica el 90% del aumento de la carga fiscal de España en la última década", añade. La comisión destaca, sin embargo, que la recaudación por rendimientos del trabajo en España (19% del PIB) es inferior a la media de la UE (20,3%). Asimismo, la recaudación obtenida de impuestos medioambientales y al consumo también está por debajo de la media europea.
¿Cuál es la postura del sector? Mientras que para Bruselas podría tener sentido reconsiderar el gravamen en restaurantes y alojamientos, el sector tiene una perspectiva diferente. Hostelería de España, la Confederación de Hoteles y Alojamientos Turísticos y Cerveceros de España han instado al Gobierno a ignorar las recomendaciones de Bruselas. Argumentan que un aumento del tipo impositivo al 21% intensificaría la presión inflacionista sobre las familias y causaría un "impacto severo" en la competitividad turística de España. El IEE incluso advierte que encarecer el turismo "desplazaría demanda hacia otros destinos y pondría en riesgo empleos".
¿Sería tan significativo el impacto? "El tipo reducido turístico no es una anomalía española, sino una herramienta habitual de competitividad en las grandes economías turísticas europeas", enfatiza la patronal de la Comunidad Valenciana. Según declaraciones recogidas por Hosteltur, HOSBEC insiste en que España no es el único país que aplica un IVA reducido del 10% y que este impuesto está en línea con los cobrados en otros destinos europeos importantes como Francia, Italia o Austria. La entidad asegura que una subida del IVA del 10 al 21% equivaldría a "autoimponernos aranceles a nuestras propias exportaciones mientras nos quejamos por los aranceles de terceros países".
¿Tiene relevancia más allá del sector? Sí, por varias razones. La primera es el peso económico del sector, tanto en facturación como en generación de empleo. En su último anuario, Hostelería de España informa que el colectivo está formado por 300.000 establecimientos que emplean a 1,85 millones de personas y generan ventas por 166.211 millones de euros. "Su contribución al PIB nacional asciende al 6,7% en términos de valor añadido", añade la asociación. Solo los restaurantes, bares, cafeterías y pubs en España aportan aproximadamente el 4,7% del PIB, según sus estimaciones.
Otra razón es que la propuesta de la CE surge en un momento de auge turístico en España, con el sector aspirando a alcanzar el récord de 100 millones de visitantes extranjeros. Aunque los datos recientes del INE muestran un aumento en el flujo de turistas, el sector enfrenta desafíos como la creciente competencia de destinos emergentes, el encarecimiento de las vacaciones en España y el impacto de las olas de calor extremo.









