Un reciente análisis basado en imágenes satelitales del centro de datos de Huawei en Horinger, China, muestra su impresionante escala, pero también pone de manifiesto una limitación crucial. Aunque es uno de los mayores de China, su capacidad de procesamiento es significativamente menor que la de los principales centros de datos globales, debido principalmente a la escasez de chips avanzados. Este hallazgo subraya que el cuello de botella tecnológico de China no es la energía, sino el acceso a semiconductores de última generación.
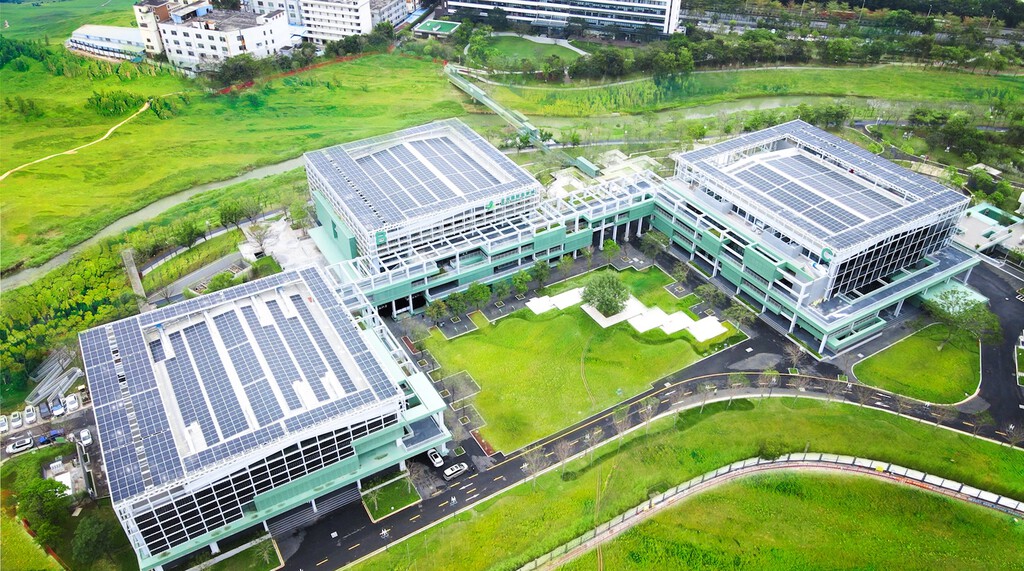
Huawei está desarrollando uno de los centros de datos más grandes de China en Horinger, ubicado en la región autónoma de Mongolia Interior. Esta información ha sido confirmada tanto por anuncios de la propia compañía como por observaciones satelitales realizadas por los satélites Copernicus Sentinel de la Unión Europea y el estadounidense Vantor. Las imágenes de alta resolución ofrecen una perspectiva clara de las instalaciones.
Aunque las vistas aéreas permiten una apreciación cualitativa de las nuevas infraestructuras, cuantificar su potencia resulta más complejo. Por ello, el instituto de análisis de inteligencia artificial Epoch AI ha investigado la capacidad de cálculo que alberga este centro, concluyendo que, a pesar de ser potencialmente el más grande de Huawei en China, su potencia está considerablemente lejos del mayor centro de datos global, el Colossus 2 en Tennessee. Específicamente, su capacidad de datos representa solo el 7% de la de Colossus 2, lo que implica que Colossus 2 tiene 14 veces más capacidad. Se prevé que Huawei expanda este centro con un nuevo edificio para 2028, aumentando su capacidad en más del 70%, pero Colossus 2 también continuará su crecimiento.
Según Epoch AI, el centro de Horinger dispone de cuatro edificios de refrigeración densa con una capacidad total de 286 MW, de los cuales tres ya están operativos. Se estima que en su interior alberga alrededor de 105.000 chips Ascend 910C y 8.000 Ascend 910B, lo que equivale aproximadamente a 81.000 GPU Nvidia H100.
La relevancia de este hallazgo radica en que evidencia que el principal desafío actual de China en el ámbito de los centros de datos no es el suministro eléctrico, como ocurre en Occidente, sino la disponibilidad de chips. De acuerdo con SemiAnalysis, los chips más recientes de Nvidia son aproximadamente 2,5 veces más eficientes. Esto significa que, incluso si existieran dos centros de datos punteros, uno estadounidense y otro chino, con la misma potencia de datos, el asiático solo alcanzaría el 40% de la capacidad de cómputo del estadounidense.
Las perspectivas para China no son del todo optimistas a corto plazo; según Epoch AI, aunque la brecha se está reduciendo, no se espera que se cierre en esta década. No obstante, el gigante asiático sigue apostando fuerte: su campus hermano en Wuhu tiene como objetivo alcanzar una capacidad equivalente a unos 151.000 H100e para diciembre de 2027.
Este campus en construcción forma parte de la iniciativa estatal "East Data West Computing", lanzada en 2022, que ha sido posible gracias a los avances significativos en la fabricación de chips propios. Las restricciones impuestas por Estados Unidos han actuado tanto como un freno como un estímulo para el desarrollo tecnológico interno. Huawei, el fabricante más importante de China, lanzó en 2025 su chip Ascend 910C, que, según sus propios informes, tiene un rendimiento inferior al de un H100 (equivalente a un 76%). China enfrenta vetos, pero el desequilibrio es global, con Estados Unidos liderando el cómputo global.
Para realizar su estimación, Epoch AI no utilizó datos oficiales, sino la información visible desde el espacio. Contabilizó el número de instalaciones y midió su tamaño, lo que permitió calcular la capacidad de disipación de calor y, a partir de ahí, deducir la potencia eléctrica. Posteriormente, estimó la cantidad de chips basándose en las ventas de chips de Huawei y considerando el desfase entre la venta y el despliegue. Este método fue contrastado con dos fuentes alternativas: la potencia de la subestación eléctrica (304 MW) y la capacidad de los generadores de respaldo (230 MW).