Anthropic, la empresa detrás de Claude, había planificado meticulosamente su debut en Nasdaq, pero una tormenta en Wall Street ha puesto en jaque sus ambiciones. La caída del mercado tecnológico, impulsada por la incertidumbre política y las dudas sobre la rentabilidad de la IA, ha forzado una reevaluación de la valoración esperada. Esto podría obligar a la compañía a reducir sus expectativas de recaudación o a posponer su oferta pública inicial.
Las empresas planifican sus salidas a bolsa con meses de antelación, pero la fecha definitiva la marca el calendario. Anthropic había fijado su debut en Nasdaq antes de Acción de Gracias, tras presentar sus cuentas, obtener los permisos necesarios y seleccionar a los bancos gestores. Sin embargo, en ese momento preciso, una serie de eventos desfavorables sacudieron Wall Street.
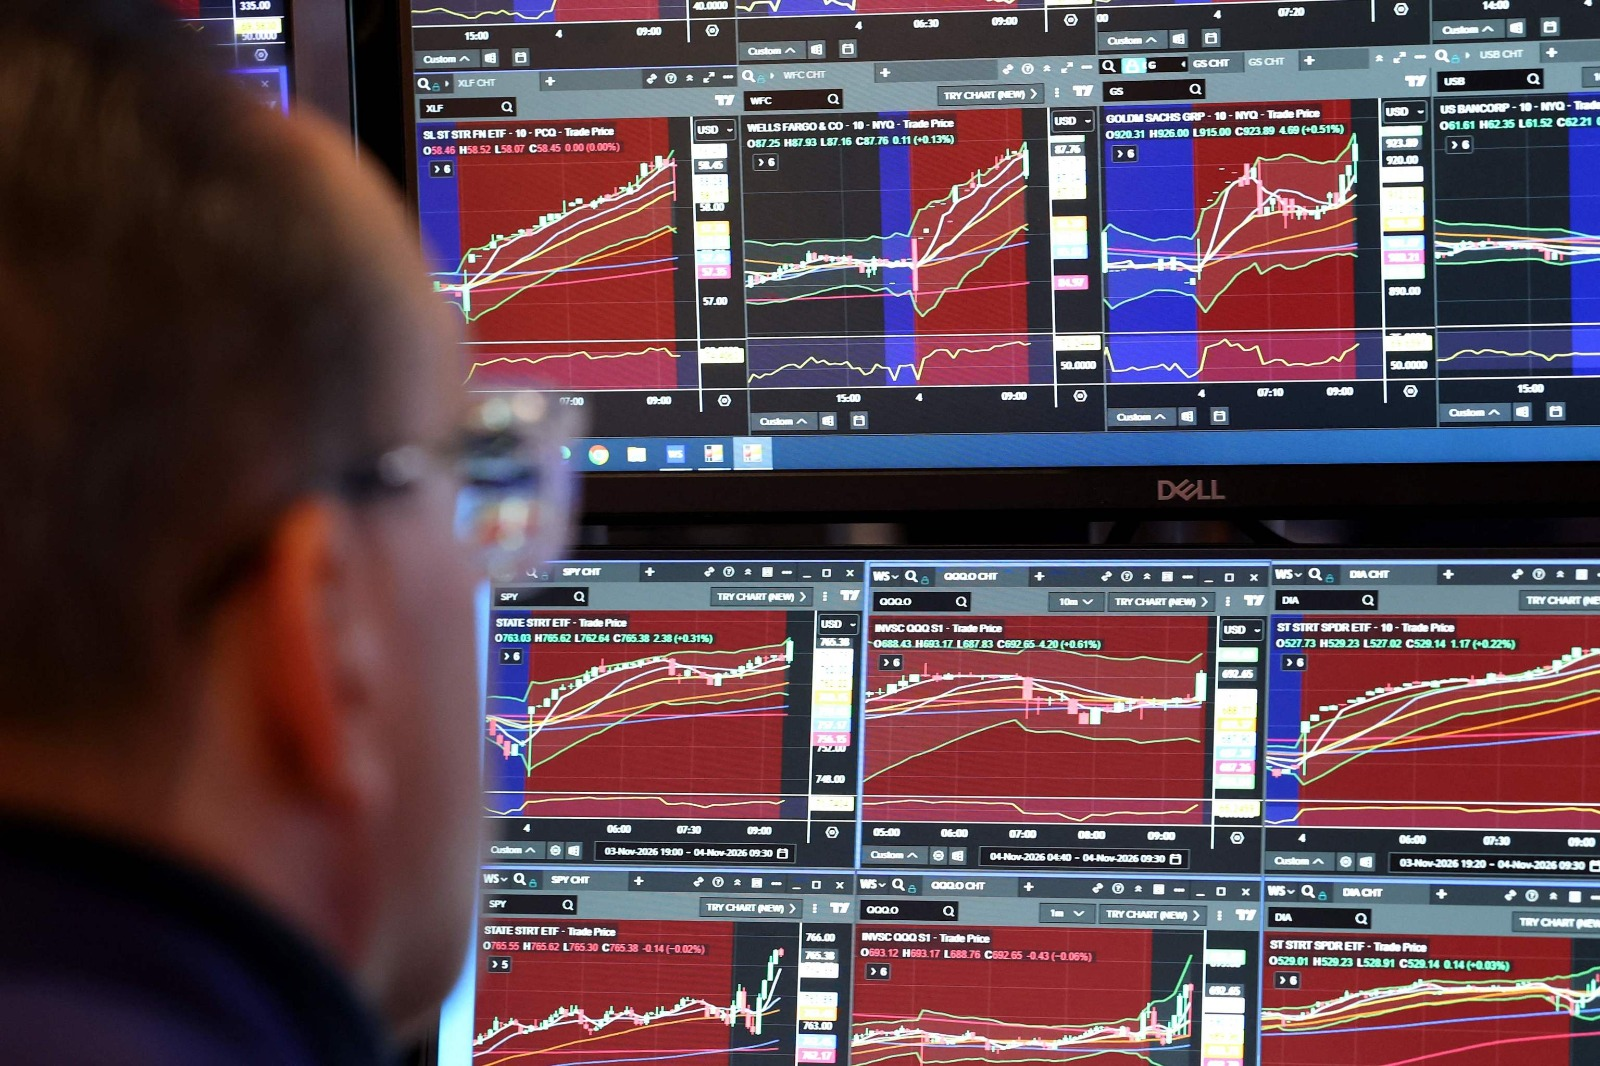
Las elecciones no esperadas alteraron el panorama político de Estados Unidos, lo que desencadenó un "jueves negro" para las tecnológicas y los activos de inteligencia artificial a nivel global. Según informó el Wall Street Journal, la percepción de la empresa Claude ha cambiado significativamente. El Nasdaq experimentó una caída del 5,5% ese jueves, resultando en pérdidas estimadas de 2,5 billones de dólares en una sola jornada. El índice tecnológico cerró más de un 10% por debajo de su récord del 6 de octubre, marcando su peor sesión desde abril de 2025. CNN detalló que Nvidia sufrió una caída del 9,3%, y el índice de fabricantes de chips, un 12,3%.
Este desplome se debe a una creciente incertidumbre entre los inversores sobre cuándo la inversión masiva en IA comenzará a generar beneficios. Los resultados de Alphabet y Meta no lograron calmar los ánimos. Sameer Samana, estratega sénior de mercados globales de Wells Fargo Investment Institute, comentó a Reuters que existía "bastante incertidumbre, discontinuidad y un cambio abrupto en las políticas".
La valoración inicial de Anthropic, que aspiraba a recaudar hasta 100.000 millones de dólares con una valoración cercana o superior a 1,5 billones de dólares, ahora parece inviable. Fuentes del Wall Street Journal indican que tres grandes inversores interesados en la OPV de Anthropic creen que la valoración deberá ser reducida, acercándose más a un billón de dólares que a los 1,5 billones estimados. Esta valoración es crucial, ya que parte del capital de los socios se aporta en forma de acciones. Una cotización inicial más baja implicaría ceder una mayor participación accionarial por la misma cantidad de capital. Por ejemplo, 100.000 millones de dólares sobre una valoración de 1,5 billones representan un 6,7% de la empresa, mientras que sobre un billón, sería un 10%.
Las opciones alternativas para Anthropic incluyen conformarse con una recaudación menor, quizás 80.000 millones de dólares, o retrasar la salida a bolsa hasta que el mercado se estabilice y permita una valoración más favorable. OpenAI ya ha experimentado una rebaja en las expectativas de los inversores, logrando reunir "solo" 11.000 millones de dólares de los 30.000 que buscaba, con una valoración de 1,25 billones.
A pesar de estos desafíos, Anthropic mantiene una "buena salud" financiera. A corto plazo, la posible rebaja de su valoración no implica una quiebra. La compañía reporta ingresos trimestrales de 17.000 millones, pero su documento S-1 revela que el costo de la potencia de cómputo representó el 58% de esos ingresos en el tercer trimestre, frente al 48% del trimestre anterior. La demanda inesperadamente alta llevó a la adquisición de capacidad de cómputo adicional a corto plazo. El crecimiento trimestral se desaceleró al 47%, comparado con el 144% previo. Los compromisos de gasto ascienden a unos 895.400 millones, principalmente en computación e infraestructura, de los cuales 69.800 millones vencen en los próximos doce meses. Solo en octubre, la empresa añadió 100.000 millones de dólares en compromisos, una cifra similar a lo que podría obtener de la OPV. Sin embargo, al 30 de septiembre, disponía de 146.600 millones de dólares de liquidez. Una buena valoración en bolsa facilitaría considerablemente la situación financiera de Anthropic.
Blackstone, financiador de los chips para Anthropic, ha informado a los inversores que anticipa una calificación crediticia BB para la compañía después de su debut bursátil, un nivel inferior al grado de inversión. Esta rebaja no impide la financiación, pero encarece la deuda, ya que los prestamistas exigen mayores intereses por un riesgo elevado. Además, el folleto S-1 de Anthropic indica que su línea de crédito está garantizada, y estas garantías solo se liberan si dos de las tres principales agencias de calificación (Moody's, S&P y Fitch) le otorgan un grado de inversión. Un debut bursátil débil en Nasdaq no contribuiría a obtener la calificación positiva necesaria.