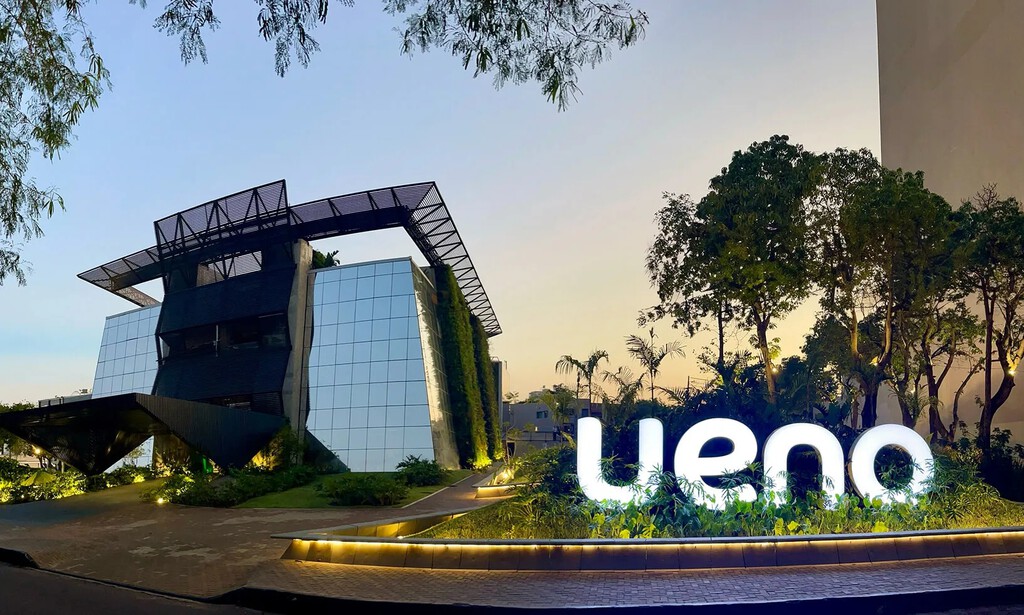
Ueno Bank, que pasó de ser un actor financiero clave en Paraguay a protagonizar una crisis, ha sido intervenido por el Banco Central debido a problemas de solvencia. Esta situación ha dejado a millones de clientes sin acceso a sus fondos y ha generado una profunda incertidumbre económica y política en el país. La entidad, que gestiona una parte significativa de los ahorros y fondos públicos, enfrenta un escrutinio intenso.
Ueno Bank ha transitado de ser una ambición financiera para Paraguay a convertirse en el centro de su crisis más significativa. Este cambio se ilustra con tres cifras clave: en un periodo de 2023 a 2026, la entidad incrementó su base de clientes de 500.000 a más de tres millones, una cifra notable en un país con aproximadamente 6,5 millones de habitantes. Sin embargo, esta rápida expansión se vio empañada el martes, cuando el Banco Central intervino el banco al constatar que no cumplía con el mínimo de solvencia requerido. Como resultado, miles de familias paraguayas han perdido acceso a sus cuentas, y la preocupación por un posible 'corralito' ha resurgido.
Paraguay está experimentando una crisis financiera y política centrada en Ueno Bank, una institución esencial para la economía nacional. Desde el martes, la entidad se encuentra bajo la intervención del Banco Central (BCP), lo que ha provocado la congelación de los ahorros de millones de clientes. El Estado también se ha visto afectado, con fondos públicos que suman cientos de millones de dólares inmovilizados. La razón es que los activos y pasivos del banco han sido suspendidos mientras el BCP evalúa la situación y, crucialmente, la cobertura de sus obligaciones. Los usuarios rápidamente notaron que no podían realizar operaciones normales en cajeros automáticos ni a través de la banca en línea.
La gravedad de la situación no radica solo en que Ueno Bank cuenta con más de tres millones de clientes en el país (la entidad afirmaba que “dos de cada tres paraguayos eligen Ueno Bank”), sino también en sus importantes conexiones empresariales, políticas e institucionales. Esto explica la dimisión de Carlos Carvallo, el responsable del regulador bancario, y la renuncia del propio presidente del país, Santiago Peña, aunque el Congreso no aprobó su salida y ha iniciado un juicio político en su contra. En los últimos días, también se ha reportado que el Estado tiene depositados 850 millones de dólares en el banco. Entre los fondos públicos administrados se incluirían aproximadamente 355 millones de dólares del Instituto de Previsión Social (IPS), la institución encargada de gestionar el Seguro Social de Paraguay.
Ueno Bank, que durante años fue un ejemplo de éxito empresarial, se ha convertido desde el martes en el epicentro de un seísmo político y social en Paraguay. Aunque la entidad se transformó en banco en 2023, tras obtener la licencia del BCP, sus orígenes se remontan a mediados de los años 70. Como financiera, se enfocó en pequeños comerciantes y clientes con dificultades para acceder a la banca tradicional. Con el tiempo, la firma atrajo el interés de Grupo Vázquez, un holding importante que la adquirió en 2021. Dos años después, se integró al sistema financiero y en 2024 se consolidó con la absorción de Visión Banco. Desde entonces, ha crecido hasta convertirse en un gigante con más de tres millones de clientes en el país, gestionando, según sus estimaciones, tres millones de transacciones diarias. Estas cifras han sido ampliamente difundidas esta semana, al igual que los vínculos de Ueno con figuras prominentes de Paraguay: Santiago Peña fue accionista de Ueno Holding, vendiendo su participación en 2025; y antes de asumir la presidencia del BCP en 2023, Carlos Carvallo fue directivo de Financiera Ueno.
Para comprender la intervención, es necesario referirse al martes, cuando el BCP emitió un comunicado informando del “inicio del procedimiento de resolución del banco Ueno”. La nota no ofrecía detalles exhaustivos, pero señalaba un argumento crucial: la decisión se tomó “tras constatarse una insuficiencia en su índice de solvencia por debajo del 50% del mínimo requerido”. El comunicado añadía que “la medida busca atender su situación de manera ordenada, proteger a los depositantes y preservar la estabilidad del sistema financiero”. La misma madrugada del martes, la aplicación de Ueno Bank mostraba un mensaje indicando que no podía mostrar los saldos. Solo unas horas después, decenas de personas comenzaron a congregarse frente a la sede central de la entidad y sus sucursales, buscando retirar sus fondos. Un informe de El País describe a una peluquera que necesitaba dinero para comprar medicinas para su hijo.
El BCP ha proporcionado más información para calmar la situación. Liana Caballero, miembro del directorio del BCP, aclaró lo sucedido: “Procedimos al cierre de la entidad, por lo tanto, ni la aplicación, ni las tarjetas, ni ningún servicio de la entidad está activo a partir de la fecha”. También recordó que el fondo de garantías cubre el equivalente a hasta 75 salarios mínimos mensuales “por persona física o jurídica en cada entidad financiera”, lo que asciende a 37.700 dólares.
La gran incógnita es qué sucederá ahora. Más allá de la agitación política e institucional que ha provocado, Ueno Bank es el banco de miles de familias y concentra 850 millones de dólares en depósitos públicos, incluyendo varios cientos del IPS. La entidad financiera también gestiona las pensiones de decenas de miles de jubilados. Esta relevancia explica que en los últimos días ciudadanos hayan salido a las calles para protestar por la caída de la entidad, demandar explicaciones sobre cómo se llegó a esta situación y exigir soluciones. Orkun Saka, de City St George's, comentó en la BBC: “Seamos claros sobre lo que ocurrió. Un banco perteneciente a un solo conglomerado empresarial terminó concentrando los ahorros de la mayoría de los adultos del país, además de cientos de millones de dólares de fondos de pensiones”. Aunque el BCP ya había alertado sobre los “préstamos excesivos” a empresas vinculadas a sus propietarios, el experto subraya que “aún así siguieron llegando fondos públicos”. “Esto no es simplemente la historia de un banco mal gestionado”. Por el momento, varios directivos de la entidad han sido detenidos y casi una treintena de personas han sido imputadas. El foco actual está en la gestión del esquema financiero, la concesión de créditos y su impacto en la solvencia del banco.