El Tribunal Superior de Xustiza de Galicia (TSXG) ha emitido una sentencia que clarifica la compatibilidad de pequeñas actividades económicas con la percepción del subsidio por desempleo. El caso involucra a un hombre de Vigo que, mientras cobraba el paro, obtuvo ingresos mínimos por la venta de uvas y madera, lo que llevó al Servicio Público de Empleo (SEPE) a intentar revocar su prestación. El fallo del TSXG anula la decisión del SEPE, destacando la insignificancia económica de dichos ingresos.
¿Es posible percibir el subsidio de desempleo y, al mismo tiempo, realizar una actividad económica que genere ingresos? ¿Qué sucede si estos ingresos son mínimos, de apenas unos cientos de euros al mes? El Tribunal Superior de Xustiza de Galicia (TSXG) ha resuelto estas incógnitas con una reciente sentencia, que además interpela al Servicio Público de Empleo (SEPE). El caso gira en torno a un desempleado de Vigo que, durante un período, vendió uvas y madera para complementar su economía doméstica.
Para comprender la situación, es necesario remontarse al verano de 2021, cuando la Dirección Provincial de Pontevedra del SEPE reconoció a Victorio el derecho a la prestación por desempleo. Se le otorgaron 720 días de subsidio, lo que le garantizaba ingresos hasta agosto de 2023. Sin embargo, Victorio decidió complementar esta ayuda vendiendo productos agrícolas y forestales.
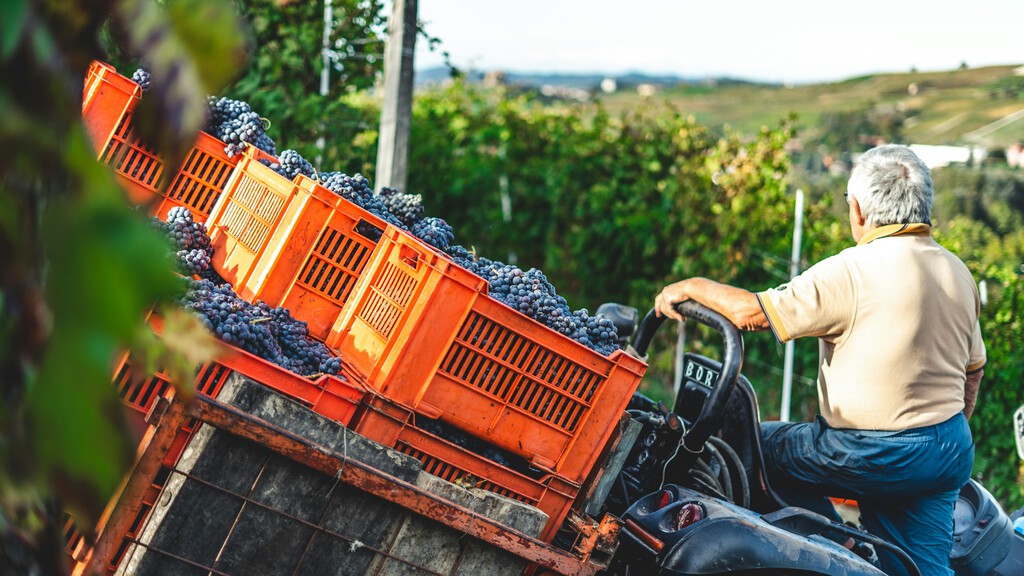
Los detalles de sus ingresos se conocen gracias al expediente del TSXG. En 2021, Victorio obtuvo 5.371 euros por la venta de uvas y 3.571 euros por la comercialización de madera. Al año siguiente, sus ganancias fueron de 9.030 euros por viñedos y 4.081 euros por madera. Es crucial destacar que estas cifras corresponden a “ingresos brutos”. Los “ingresos netos”, que representan el beneficio real después de descontar los gastos, fueron considerablemente menores. El primer año, los ingresos netos sumaron 1.222 euros, y el segundo, 2.348 euros. En total, poco más de 3.500 euros en dos años.
Independientemente de la cuantía, el SEPE comunicó a Victorio el inicio de un “procedimiento de revocación de prestaciones por desempleo”. Sus alegaciones fueron infructuosas. A principios de 2024, el organismo público decidió “Revisar de oficio el derecho a la prestación reconocida desde el 13 de agosto de 2021 hasta el 12 de agosto de 2023, por proceder la suspensión de la misma durante un total de 213 días, 95 en 2021, 65 en 2022 y 53 en 2023, y declarar la percepción indebida que asciende a 2.520,97 euros”, según la resolución del SEPE, que también detallaba los períodos utilizados para el cálculo.
El afectado presentó una reclamación, pero nuevamente recibió una negativa por parte de Empleo. El caso podría haber concluido allí, pero se complicó con la intervención de nuevos actores. En abril de 2024, Inspección de Trabajo emitió un informe señalando que la actividad agrícola y forestal de Victorio era “residual y esporádica”, y que su objetivo principal era el “autoconsumo familiar”. Por lo tanto, no se apreciaron irregularidades que pudieran afectar su situación. El asunto fue remitido al Tribunal de Instancia de Vigo y finalmente resuelto en el TSXG.
¿Cuál fue la conclusión del TSXG? El tribunal confirmó una sentencia previa que parcialmente favorecía a Victorio y revocó la decisión del SEPE de principios de 2024. Esto implica que el organismo público deberá reintegrar el subsidio al desempleado. Sin embargo, el aspecto más relevante del fallo del TSXG no es solo su conclusión, sino el razonamiento que la sustenta.
Al analizar la jurisprudencia y el caso en cuestión, el alto tribunal gallego realizó varias observaciones importantes. La primera se refiere a los ingresos de Victorio. El TSXG recordó que, en general, “cualquier actividad por cuenta propia o ajena […] es incompatible con el subsidio de desempleo”, pero añadió: “Sin embargo, dicha actividad ha de tener alguna relevancia económica y esta no lo tiene, porque los ingresos netos obtenidos por la venta de uva y madera en cuantía de 1.222,3 euros en 2021; 2.348,45 en 2022 y aproximadamente unos 1.700 en 2023 carecen de la suficiente significación como para que conduzcan a una conclusión de la incompatibilidad del subsidio de desempleo reconocido, la devolución del mismo y a sanción de cualquier naturaleza”. Para mayor claridad, el juez enfatizó que los montos ingresados por la venta de uvas y madera no superaron los 200 euros en ninguno de los meses analizados, una cifra muy inferior al 75% del Salario Mínimo Interprofesional (SMI).
El tribunal calificó estos ingresos como “insignificantes desde el punto de vista de su repercusión en la renta vital del recurrente y totalmente alejados conceptualmente de lo que pueda considerarse como un ‘trabajo’ sea por cuenta propia o ajena, ni a tiempo parcial, que le permita subsistir”. Además, se afirmó que “No ofrece posibilidades de sustento personal, propio y de su familia, aunque revele una actividad esporádica y meramente marginal”.
En el documento del TSXG también se menciona que, aunque la Ley General de la Seguridad Social (LGSS) contempla incompatibilidades relacionadas con explotaciones agrarias, “ha de excluirse tal incompatibilidad cuando la labor agraria se concreta, como en autos, a un reducido cultivo para consumo familiar, en términos tan limitados que excluyan palmariamente la posibilidad de fraude”. El tribunal concluyó que “Sostener lo contrario comporta desconocer una realidad sociológica y lleva, como en el caso, a consecuencias desproporcionadas”.
La normativa del SEPE detalla las condiciones bajo las cuales es posible trabajar mientras se percibe una prestación o subsidio. Generalmente, el organismo considera incompatibles el trabajo por cuenta propia y por cuenta ajena, a menos que este último sea “a tiempo parcial” y se haya solicitado la compatibilidad. En ese escenario, se deduce una parte proporcional de la prestación según el tiempo trabajado. Sin embargo, se consideran compatibles “cualquier tipo de rentas mínimas, salarios sociales o ayudas análogas de asistencia social”. El marco legal en esta materia fue actualizado con el Real Decreto ley 2/2024.