
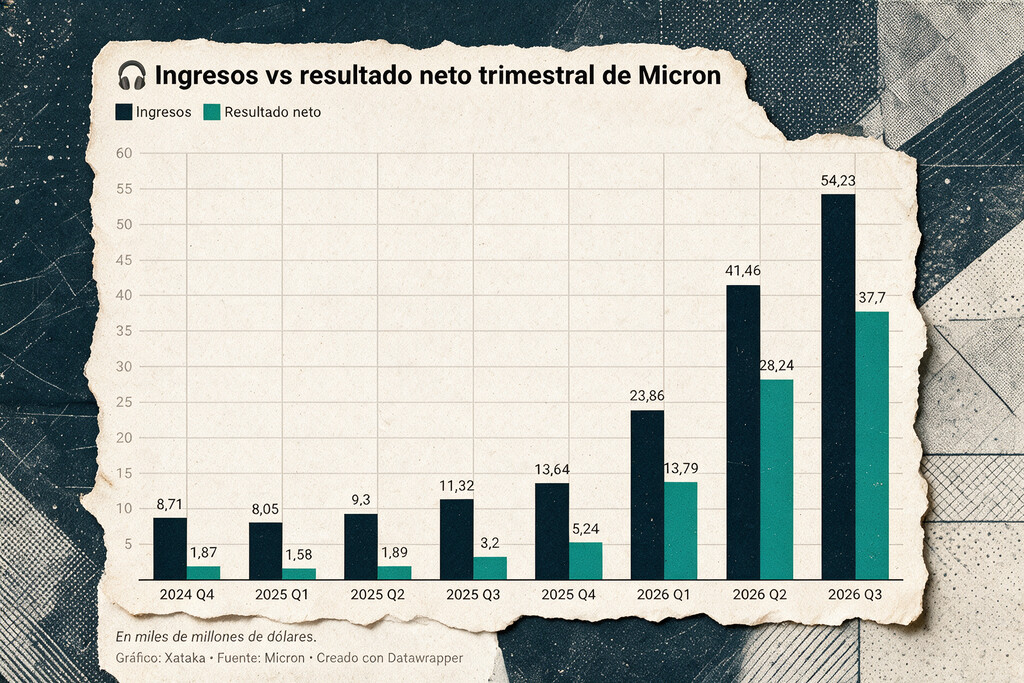
Micron Technology ha registrado un beneficio trimestral de 37.700 millones de dólares, superando significativamente sus resultados del año anterior y las ganancias de Apple. Este notable crecimiento se atribuye a la creciente demanda de memoria en el sector de la inteligencia artificial, que ha transformado este componente en un cuello de botella estratégico y altamente rentable. La compañía se beneficia de márgenes excepcionalmente altos y contratos a largo plazo que aseguran ingresos futuros.
Micron ha concluido el último trimestre con un beneficio de 37.700 millones de dólares, en contraste con los 3.201 millones obtenidos en el mismo periodo del año anterior. En su último trimestre, Apple reportó ganancias de 29.800 millones de dólares sobre ingresos de 109.400 millones, lo que representa el doble de los ingresos de Micron.
La relevancia de esta situación radica en que la memoria, históricamente un componente intercambiable en la electrónica, caracterizado por su alto volumen de fabricación, competencia de precios y ciclos económicos volátiles, se ha convertido en el principal cuello de botella del sector debido a la inteligencia artificial. Quien controla este componente estratégico puede imponer un peaje considerable, como lo demuestran los resultados actuales.
En términos de cifras, el margen de Micron es notable: la compañía retiene casi 70 centavos por cada dólar ingresado, mientras que Apple se queda con aproximadamente 27. Su margen bruto ajustado alcanzó un 87% en el trimestre, y el margen neto fue de casi el 70%.
En cuanto a la escala, Micron ha ganado 74,33 dólares por acción este año. Para ponerlo en perspectiva, su mejor año antes de este auge fue 2018, con 11,51 dólares por acción. En el mercado bursátil, las acciones de la compañía han experimentado una subida del 250% en lo que va de año y un 500% desde hace un año.
Analizando la situación, la memoria ya no es un accesorio; es un componente vital. Actualmente, representa cerca de la mitad del costo total de los componentes en un sistema para centros de datos. Un mayor acceso a la memoria se traduce directamente en modelos de IA más rápidos y eficientes.
Los clientes están actuando como si la memoria fuera un recurso tan preciado como el petróleo. Micron ha asegurado 26 contratos estratégicos a largo plazo, proyectando que estos acuerdos generarán más del 35% de sus ingresos hasta 2030, incluyendo 12.700 millones de dólares en depósitos. Nadie paga por adelantado por un producto que abunda, lo que subraya que la memoria es hoy estratégica y escasa.
La escasez de memoria no tiene un final a la vista. Micron anticipa que la falta de RAM se intensificará hasta al menos el año 2028. La demanda impulsada por la IA está creciendo a más del 100% anual, mientras que la capacidad de fabricación solo puede expandirse entre un 40% y un 50%.
Sin embargo, la memoria siempre ha sido un negocio cíclico, y los precios elevados suelen atraer nueva capacidad de producción. Micron se ha beneficiado de precios extraordinariamente altos debido a un contexto muy específico. El riesgo surgirá cuando estos precios disminuyan. Además, un margen bruto cercano al 90% podría considerarse un abuso de precios y no ser sostenible a largo plazo.
La cuestión no es si Micron está ganando demasiado, sino quién asume ese coste. Los centros de datos pueden permitírselo, pero otros compradores de memoria, como los fabricantes de portátiles, móviles y consolas, compiten por las mismas fábricas y no disponen de una economía impulsada por la IA para absorber tales costes. La memoria, que durante mucho tiempo fue un componente importante pero de bajo perfil y cuyo precio tendía a la baja, se ha convertido hoy en un bien tan valioso y escaso como el petróleo, determinando el costo de construir la infraestructura de IA. Esta situación no parece que vaya a cambiar a medio plazo.









