Bizum, la popular plataforma de pagos entre particulares, está expandiendo sus funcionalidades a los pagos en comercios físicos con Bizum Pay. Esta innovación promete un sistema de transacciones directas entre cuentas, sin la intervención de las redes de tarjetas tradicionales. Tras un mes de uso, se evalúa su eficacia y cómo podría transformar el panorama de los pagos móviles, aunque la compatibilidad en tiendas aún presenta desafíos.
Bizum ha trascendido su origen discreto para convertirse en el método predilecto para enviar dinero entre amigos, alcanzando los 31,5 millones de usuarios. Ahora, la plataforma busca conquistar el ámbito de los pagos en comercios físicos a través de Bizum Pay, una funcionalidad que permite transacciones directas entre la cuenta del cliente y la del establecimiento, eludiendo las redes de tarjetas como Visa o Mastercard. Esta característica representa un cambio significativo en el ecosistema de pagos europeo.
Para utilizar Bizum Pay en establecimientos, es necesario un proceso de configuración previo. Existen dos métodos para habilitar estos pagos sin contacto:
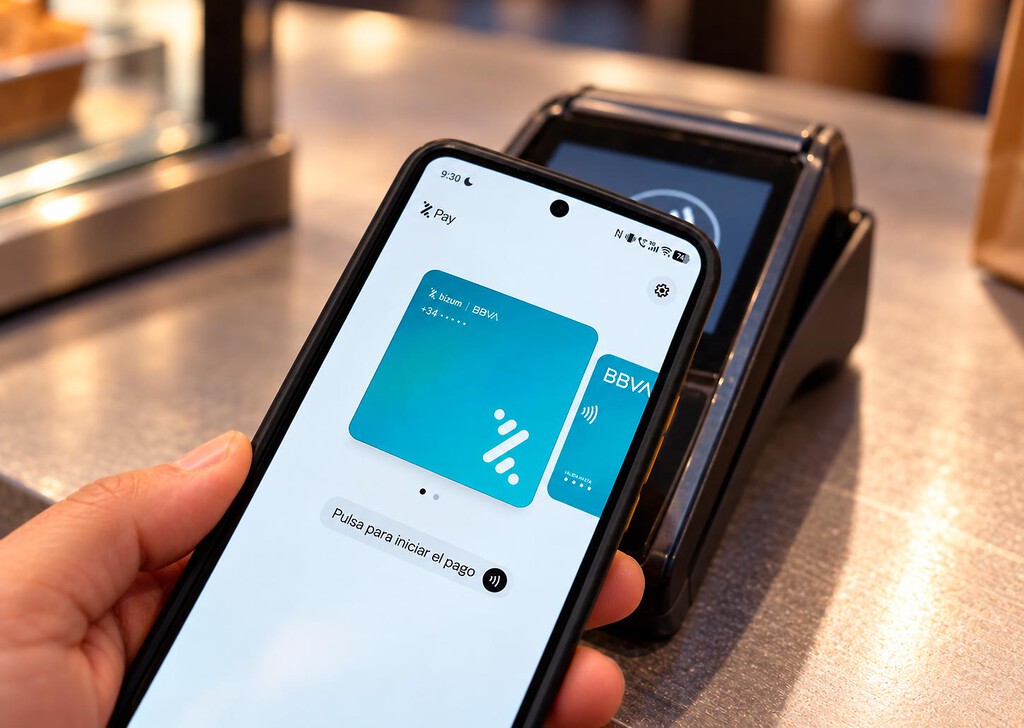
1. Pagos físicos con Bizum desde la aplicación bancaria: Algunos bancos, como BBVA, han integrado la opción de Bizum Pay directamente en sus aplicaciones. Los usuarios deben acceder a la sección de Bizum dentro de su app bancaria y activar la funcionalidad si está disponible.
2. Pagos físicos con la aplicación Bizum Pay: Esta es la aplicación oficial de la plataforma, una cartera digital que no solo permite pagar con Bizum, sino también con tarjetas bancarias tradicionales. Se considera la opción más cómoda y recomendable. La aplicación Bizum Pay está disponible para dispositivos Android e iOS.
La configuración de la aplicación Bizum Pay es sencilla: basta con descargarla e introducir el número de móvil asociado a Bizum. Si el banco del usuario ya soporta los pagos con Bizum, la configuración se completa automáticamente. Actualmente, la app es compatible con entidades como CaixaBank, Sabadell, Unicaja, Caja Rural, Bankinter, Ibercaja, Grupo Cooperativo Cajamar, Abanca, Arquia Banca, Colonya Caixa Pollença e ING.
Uno de los aspectos más útiles de Bizum Pay es su funcionalidad de tarjeta secundaria. Dado que la aceptación de Bizum en comercios aún no es universal, la aplicación permite registrar tarjetas bancarias convencionales. De esta manera, si un establecimiento no acepta Bizum, el usuario puede cambiar a una tarjeta corriente sin salir de la aplicación, lo cual es una ventaja considerable en la fase actual de implementación. Aunque esta flexibilidad es útil, el proceso puede ralentizar el cobro si el cajero debe reiniciar la transacción.
El flujo de pago con Bizum Pay es similar al de una tarjeta: el cajero escanea los productos, el usuario desbloquea su móvil configurado con Bizum Pay (o abre la app manualmente) y lo acerca al datáfono. Si el comercio acepta Bizum, el cobro se realiza directamente entre cuentas. Si no, la aplicación ofrece la opción de cambiar a la tarjeta registrada, requiriendo un segundo acercamiento del móvil al datáfono.
Aunque para el usuario la experiencia de pagar con Bizum es idéntica a la de usar una tarjeta, la infraestructura subyacente es radicalmente distinta. Bizum no emplea las plataformas de Visa o Mastercard, lo que representa un cambio fundamental. Sin embargo, no implica una soberanía total en los pagos. Bizum utiliza una pieza EMV de un proveedor externo para la identificación del móvil ante el datáfono mediante NFC. El estándar EMV, gestionado por EMVCo (una sociedad que incluye a Visa y Mastercard), es ampliamente adoptado y facilita la rápida implementación de Bizum Pay en los datáfonos existentes en España y Andorra.
Además de la dependencia del estándar EMV, existe otra vinculación con los sistemas operativos móviles. Google (Android) y Apple (iOS) son quienes controlan el acceso del NFC a las aplicaciones de pago. En el caso de iPhone, Bizum Pay es posible gracias a una directriz de la Comisión Europea que obligó a Apple a abrir su chip NFC a otras carteras.
Bizum Pay tiene el potencial de sustituir a otras carteras móviles, especialmente gracias a su función de tarjeta secundaria que cubre las lagunas de aceptación actual. Una vez que los comercios acepten Bizum de forma generalizada, los pagos móviles dejarán de depender de las redes tradicionales de tarjetas sin que el usuario perciba la diferencia. Aunque no es una soberanía del 100%, sí lo es en el aspecto crucial del flujo del dinero.
El futuro de Bizum Pay se proyecta a nivel internacional. En febrero, Bizum firmó un acuerdo con Wero, MB Way, Bancomat y Vipps MobilePay para interconectar sus sistemas, con la meta de permitir pagos en comercios de otros países para 2027. Esto significaría poder pagar en ciudades como Lisboa o París usando Bizum, lo que representaría un avance transformador en los pagos transfronterizos.