
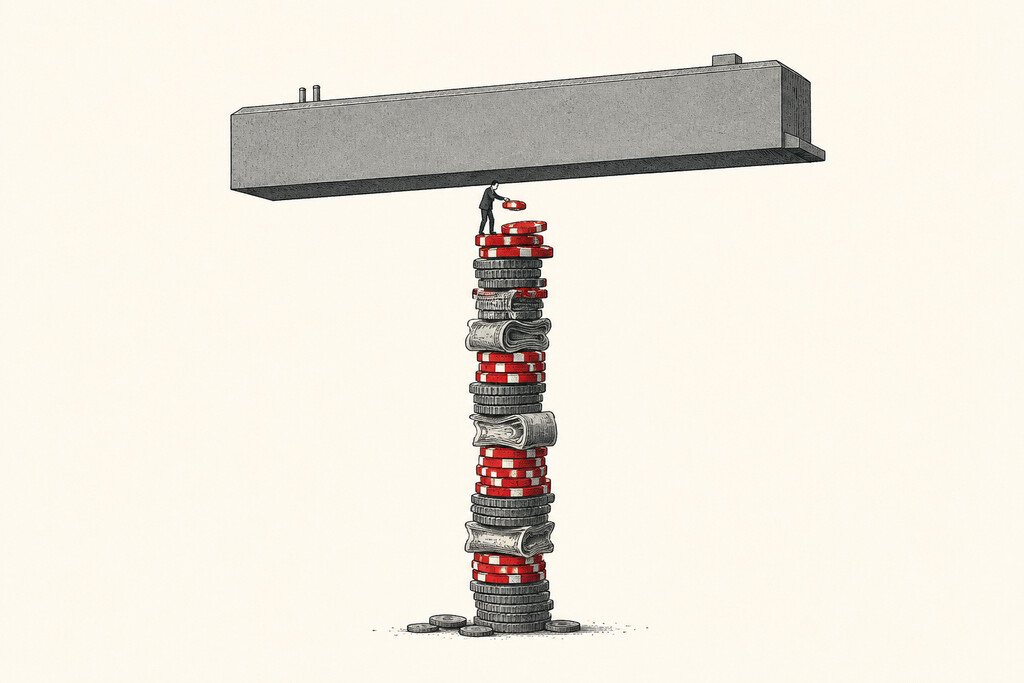
La construcción masiva de centros de datos, impulsada por la creciente demanda tecnológica, está siendo financiada con miles de millones de dólares en deuda, incluso por gigantes tecnológicos. Los bancos están buscando formas de transferir el riesgo asociado a estos préstamos, utilizando mecanismos financieros que recuerdan las prácticas previas a la crisis hipotecaria de 2008. Aunque las empresas inquilinas son solventes, la volatilidad del valor futuro de estos activos genera preocupación en el mercado.
El Financial Times ha investigado cómo se está financiando la construcción de centros de datos, revelando un panorama familiar. Ni siquiera las grandes compañías tecnológicas, con sus vastas reservas de efectivo, pueden cubrir los enormes costos, recurriendo a la deuda. Los bancos que han otorgado estos préstamos llevan meses buscando maneras de deshacerse de ese riesgo. Se estima que la inversión en centros de datos alcanzará los 7 billones de dólares para 2030, con Amazon, Microsoft, Alphabet y Meta ya habiendo firmado contratos de alquiler por más de 1,5 billones.
En detalle, un banco que ha prestado 5.000 millones de dólares para un centro de datos enfrenta un problema: es una cantidad excesiva de dinero invertida en una sola propiedad. La solución no ha sido dejar de prestar, sino desarrollar métodos para que el riesgo sea asumido por terceros. JPMorgan, Morgan Stanley y SMBC han explorado las transferencias sintéticas de riesgo, donde el banco mantiene el préstamo en sus balances, pero paga a un inversor externo para cubrir las pérdidas si el proyecto fracasa. En la práctica, el crédito permanece, pero la eventual pérdida de dinero recae en otro.
La segunda estrategia implica el uso de vehículos de propósito especial: una entidad separada, propietaria del centro de datos, que se endeuda por su cuenta. La empresa tecnológica alquila las instalaciones, y esos miles de millones no comprometen su propio balance. Broadcom, por ejemplo, ha establecido un acuerdo con Blackstone y Apollo, donde los semiconductores desarrollados con Google actúan como garantía para cientos de miles de millones en capacidad de financiación. Morgan Stanley está preparando la colocación de 15.000 millones de dólares en deuda para un centro de datos en Texas, respaldado por Google y gestionado por Nexus Data Centers. Recientemente, NVIDIA recaudó 500.000 millones de dólares con BlackRock, Blackstone, Apollo, KKR, Brookfield y Goldman Sachs, una operación que Larry Fink ha calificado como "el futuro de la ingeniería financiera".
El rastro del dinero muestra que todas estas transacciones comparten un patrón: el riesgo se traslada del banco a otro actor. Richard Myers, de Morgan Stanley, ha señalado el próximo destino: el mercado público y el inversor minorista. Menciona a fondos de pensiones y aseguradoras como compradores naturales debido a su interés en activos "estables y de bajo riesgo". Estos paquetes se comercializan como seguros porque el inquilino del centro de datos es Microsoft, pero no necesariamente porque el valor del edificio corresponda a lo que se indica en los documentos.
Este matiz ya está generando consecuencias. En abril, QTS emitió 4.600 millones de dólares en bonos para un centro en Georgia alquilado a Microsoft, recibiendo solicitudes por casi el triple. Sin embargo, la letra pequeña revelaba que la deuda superaba la duración del contrato de alquiler. Una vez que Microsoft se marche, el edificio necesitará otro inquilino para pagar a sus acreedores, y no hay certeza de que en 2036 haya demanda para alquilarlo. QTS ha tenido que emitir deuda nuevamente a un 7,2% hace unos días, en contraste con el 5,7% de abril, pasando de ser percibida como una empresa solvente a tener un perfil de "bono basura" en solo cuatro meses.
A pesar de las similitudes, hay diferencias con las hipotecas de 2008. Aquellos eran préstamos a familias que eventualmente no pudieron pagar. Aquí, existen contratos firmados por algunas de las empresas más solventes del mundo, con ingresos reales, no ficticios, fluyendo a sus cuentas mensualmente. No es idéntico. Sin embargo, la similitud radica en el mecanismo: la incertidumbre sobre el valor del activo dentro de diez años, la calificación de solvencia que describe al inquilino y no al inmueble, y la fragmentación del riesgo hasta el punto de dificultar la identificación de quién lo soporta. Un analista de Crayhill Capital ha comparado la situación con financiar un fax justo antes de la invención del correo electrónico, especialmente cuando compañías como NVIDIA lanzan nuevas generaciones de tecnología anualmente.
La señal de alarma se enciende con la retirada de las aseguradoras. Un centro de datos a menudo supera los 10.000 millones de dólares en costo, y ninguna aseguradora desea concentrar una cantidad tan grande de dinero en un solo punto geográfico.
¿Y ahora qué? Detrás de toda esta estructura hay una premisa simple: que los modelos de lenguaje grandes (LLM), que requieren la mayor infraestructura, serán los que predominarán. Algunos cálculos sugieren que a partir de 2029 podría haber más capacidad de cómputo que demanda para utilizarla. Si esto ocurre, el problema sería de una magnitud colosal, llevándonos a un territorio financiero desconocido.









